
Q. "온라인 쇼핑몰이나 사업체를 운영할 때 오너가 가장 뼈저리게 알아야 할 핵심 세금은 무엇이며, 부가가치세와 종합소득세의 구조를 모르면 실제로 어떤 금전적 위기와 세금 폭탄을 맞게 되나요?"
[핵심 결론]
사업을 운영하는 대표가 챙겨야 할 첫째도 세금, 둘째도 세금, 셋째도 세금이며, 내 통장에 들어온 판매 대금 중 부가세 10%와 소득세 납부 유보금을 별도 통장으로 미리 분리해 두지 않는다면 열심히 물건을 팔고도 흑자도산에 직면하게 됩니다.
국세청 국세통계연보 및 중소벤처기업부의 소상공인 실태조사 분석에 따르면, 신규 전자상거래 및 유통 창업자의 약 47.3%가 창업 1~2년 차에 예상치 못한 부가가치세와 종합소득세 추징으로 인해 심각한 현금 흐름 고갈을 경험합니다. 특히 국세 체납에 따른 납부지연가산세는 일일 10만 분의 22(연환산 약 8.03%)에 달하며, 무신고 가산세(기본 20%)와 부정 과소신고 가산세(최대 40%)까지 결합할 경우 원금의 수십 퍼센트가 가산세로 불어나는 사채 수준의 이자 폭탄을 맞게 됩니다. 온미소닷컴 운영자가 수많은 창업 현장에서 목격한 세무 리스크의 실체와 부가세 및 소득세의 핵심 방어 전략을 단계별로 명쾌하게 정리해 드립니다.
1. 통장 잔고의 치명적인 착시: 부가가치세는 내 돈이 아니다
많은 초보 오너들이 매출이 발생하여 판매자 정산 계좌로 돈이 입금되면 그 전체를 온전히 회사의 수익으로 착각하는 실수를 범합니다. 하지만 부가가치세는 애초에 사장이 손대서는 안 되는 국가의 돈입니다.
1) 예수금의 본질과 부가세 별도 분리 원칙
- 소비자가 상품을 구매할 때 결제한 금액에는 이미 10%의 부가가치세가 포함되어 있습니다.
- 판매자는 이 10%의 부가세를 임시로 보관했다가 국세청에 대신 납부하는 '세금 보관인(징수의무자)'에 불과합니다.
- 통장에 들어온 정산 대금 중 부가세 10%를 매달 다른 예비 통장으로 즉시 이체하여 격리해 두지 않으면 부가세 납부의 달에 극심한 유동성 위기에 직면합니다.
- 매입 세금계산서와 적격증빙(신용카드 전표, 현금영수증)이 없는 지출은 매입세액 공제를 전혀 받지 못해 고스란히 추가 납부액으로 돌아옵니다.
2) 사채보다 무서운 부가세 납부지연가산세의 공포
- 자금 계획을 잘못 세워 부가세 납부 기한을 넘기게 되면 국세 기본법에 따라 무거운 가산세가 매일 복리로 붙기 시작합니다.
- 부가세 연체 이자와 무신고 가산세는 연체 기간이 길어질수록 사채 이자에 버금갈 정도로 불어나 사업의 근간을 뿌리째 흔들어 놓습니다.
- 체납 사실이 등록되면 금융권 대출 제한, 신용카드 정지, 계좌 압류 등 회사의 모든 금융 혈맥이 일시에 차단됩니다.
2. 부가세보다 더 무서운 복병: 종합소득세의 누진세율 구조
상반기 1월이나 7월에 부가세를 간신히 막아내고 안도하는 순간, 5월에 찾아오는 종합소득세 고지서는 훨씬 더 가혹한 현실을 보여줍니다.
1) 순이익에 비례해 치솟는 6%~45% 초과누진세율
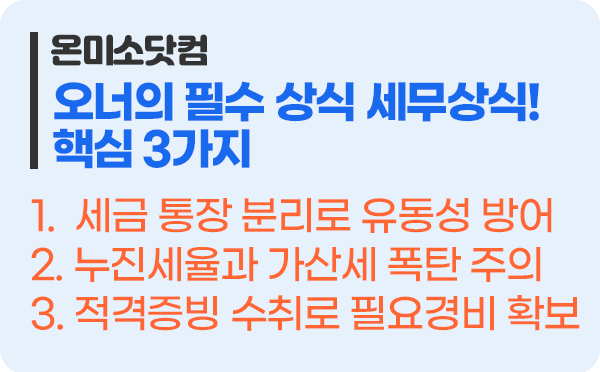
- 부가가치세는 매출과 매입의 단순 차액에 대한 10% 단일 세율이지만, 소득세는 1년간 벌어들인 순이익에 따라 최고 45%까지 세율이 가파르게 치솟는 누진 구조입니다.
- 부가세만 겨우 생각하고 통장의 돈을 재고 매입이나 개인 용도로 소진했다가, 5월 종합소득세 납부의 달에 수천만 원의 세금 통보를 받고 망연자실하는 셀러가 부지기수입니다.
- 열심히 상품을 팔아서 외형 매출을 키웠더라도 종합소득세의 과세표준 구간과 비용 인정 구조를 모르면 번 돈보다 세금이 더 많이 나오는 참사를 겪습니다.
- 실제 매출총이익에서 판매관리비, 인건비, 지급수수료를 뺀 순수 공헌이익이 얼마인지 매월 결산하는 습관이 없으면 세금 통제를 결코 해낼 수 없습니다.
2) 적격증빙 수취 실패가 부르는 가산세와 경비 부인
- 간이영수증이나 증빙 없는 계좌이체로 거래처에 대금을 지급한 내역은 소득세 계산 시 비용(필요경비)으로 온전히 인정받기 어렵습니다.
- 세금계산서를 발급받지 않은 지출은 2%의 증빙불비가산세를 부담하거나 최악의 경우 전액 경비가 부인되어 순이익이 인위적으로 폭증하게 됩니다.
- 소득세가 오르면 11월에 부과되는 지역건강보험료와 국민연금까지 동반 폭등하여 이중, 삼중의 현금 유출을 유발합니다.
3. 대표가 반드시 구축해야 할 3대 세무 방어 시스템
세무사에게 기장료를 주고 맡긴다고 해서 모든 세금 문제가 저절로 해결되지 않습니다. 회사의 돈길을 쥐고 있는 대표가 직접 챙겨야 할 실전 수칙이 존재합니다.
1) 통장 쪼개기를 통한 세금 전용 유보금 확보
- 사업용 통장을 [운영비 통장], [재고 매입 통장], [세금 납부 전용 통장]으로 최소 3개 이상 분리 개설합니다.
- 플랫폼에서 정산 대금이 입금될 때마다 전체 입금액의 최소 15~20%(부가세 10% + 소득세 예비금 5~10%)를 세금 통장으로 자동 이체합니다.
- 이 돈은 세무서에 납부하기 전까지는 애초에 없는 돈으로 간주하여 어떠한 긴급 운영비로도 절대 손대지 않는 원칙을 세워야 합니다.
2) 일상적인 적격증빙 습관화와 홈택스 연동
- 사업자가 사업용 신용카드를 홈택스에 등록하고 모든 지출 시 1원 단위까지 적격증빙을 남기는 것은 절세의 가장 기본이자 유일한 생존 공식입니다.
- 거래처와 거래할 때는 단 몇 퍼센트의 수수료를 아끼기 위해 무자료 거래를 하지 말고 반드시 정규 세금계산서를 수취해야 합니다.
- 모바일 홈택스 앱을 통해 매월 매입·매출 세금계산서 발행 내역을 점검하고 누락된 매입 자료가 없는지 선제적으로 점검해야 합니다.
'이커머스 창업' 카테고리의 다른 글
| 자체 제조 상품 판매 전 필수 점검: '상표권 출원' 없이 런칭하면 모든 노력이 하루아침에 물거품 된다 (0) | 2026.09.22 |
|---|---|
| 오픈마켓 누구나 할 수 있지만 성공은 어렵다: 실력 탓하기 전에 '돈 버는 카테고리'부터 점검하라 (0) | 2026.09.22 |
| 상품 소싱의 시작은 내 주변부터 둘러봐라: 멀리서 헤매지 않고 대박 아이템 찾는 현실적 공식 (0) | 2026.09.22 |
| 비즈니스의 시작은 나를 아는 것: 대표 성향 분석과 강점 기반의 사업 확장법 (0) | 2026.09.22 |
| 상품 등록 후 반드시 해야 하는 필수 점검: 익일 순위 추적과 검색 누락 해결법 (0) | 2026.09.22 |